레인보우로보틱스 주가 전망에 새로운 성장 모멘텀이 추가됐습니다. 삼성전자의 로봇 사업 확대에 이어 산업용 휴머노이드 로봇 RB-Y2의 양산 계획, 삼성SDS 계열 미라콤아이앤씨와의 공장 자동화 협력까지 구체화되고 있기 때문입니다. 특히 2027년 6월 산업용 휴머노이드 양산 계획은 연구개발 중심이었던 로봇 사업이 본격적인 상용화 단계로 넘어가는 중요한 변화입니다.
이번에는 삼성전자와의 협력, 휴머노이드 양산, 신규 사업 제휴, 최근 실적을 중심으로 살펴보겠습니다.
1. 삼성전자 로봇 사업 확대의 핵심 자회사
레인보우로보틱스의 가장 큰 투자 포인트는 삼성전자와의 전략적 협력입니다.
삼성전자는 레인보우로보틱스 지분을 35%까지 확대하면서 최대주주가 됐으며, 자회사 편입을 통해 로봇 사업 경쟁력을 강화하고 있습니다.
삼성전자는 기존 반도체와 스마트폰 중심의 사업 구조에서 벗어나 AI와 로봇을 미래 성장동력으로 육성하고 있습니다.
특히 삼성전자의 AI 기술과 글로벌 생산 네트워크에 레인보우로보틱스의 로봇 하드웨어 기술이 결합하면 산업용 로봇 시장에서 경쟁력을 높일 수 있습니다.
단순한 지분 투자보다 실제 공동 개발과 생산 현장 적용이 중요하다는 점에서 향후 협력 성과를 주목할 필요가 있습니다.
2. 산업용 휴머노이드 RB-Y2, 2027년 6월 양산
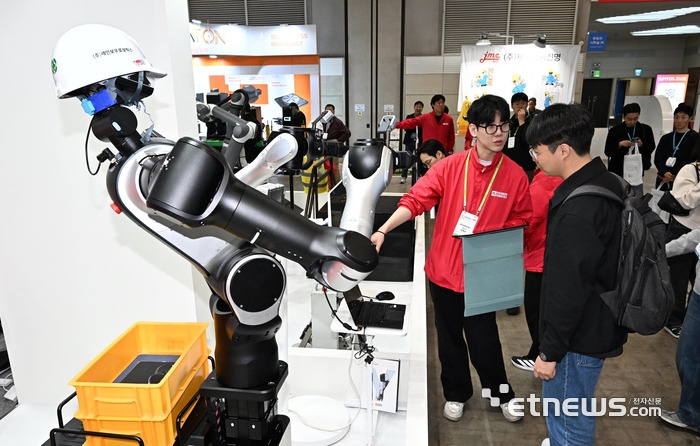
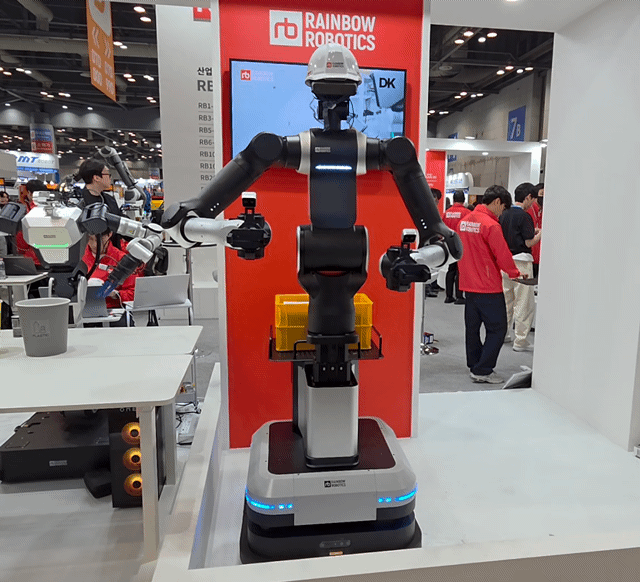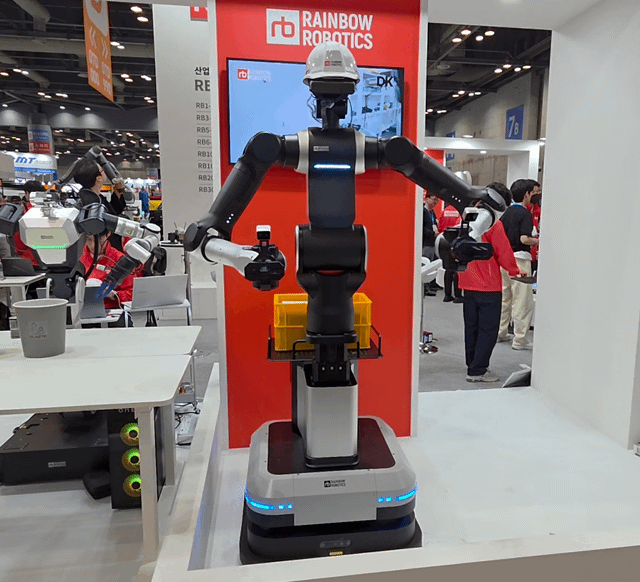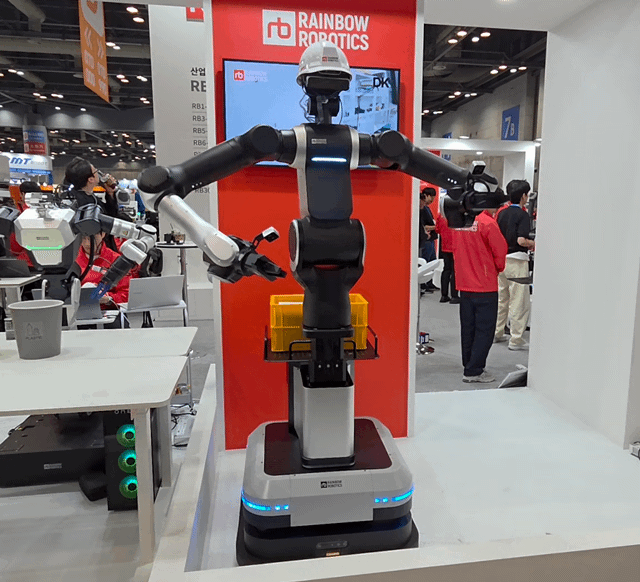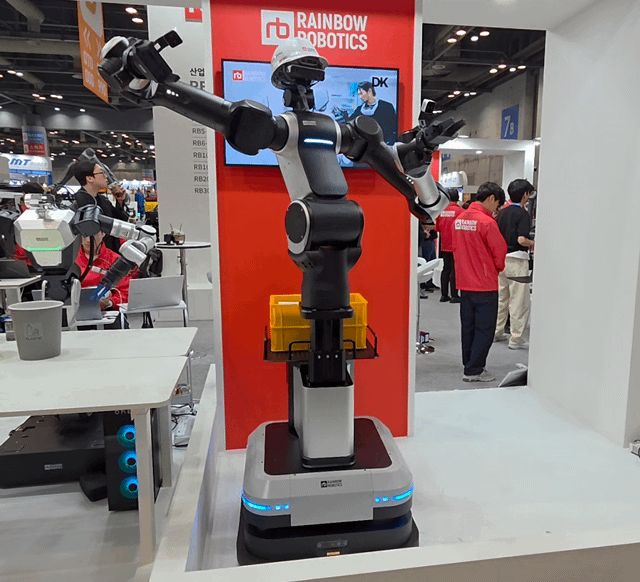
가장 주목할 만한 재료는 산업용 휴머노이드 RB-Y2입니다.
레인보우로보틱스는 2026년 11월 로보월드에서 RB-Y2의 양산 일정을 공개했습니다. 기존 연구용 휴머노이드 RB-Y1을 산업 현장에 활용할 수 있도록 발전시킨 모델로, 이동형 플랫폼과 양팔 작업 기능을 결합한 것이 특징입니다.
회사는 2026년 말 샘플 출하를 시작하고 2027년 6월 양산에 들어갈 계획입니다. 이미 복수의 고객사와 기술검증(PoC)을 진행했으며 초도 물량 사전예약도 마무리된 것으로 알려졌습니다.
휴머노이드 시장에서 중요한 것은 기술 시연보다 실제 생산시설에 투입할 수 있는 제품을 얼마나 안정적으로 공급하느냐입니다.
RB-Y2가 계획대로 양산되고 고객사의 반복 주문으로 연결된다면 레인보우로보틱스의 사업 구조에도 변화가 생길 수 있습니다. 다만 미국 FCC의 관련 규제와 인증 문제는 해외 진출 과정에서 확인해야 할 변수입니다.
3. 미라콤아이앤씨와 430개 공장 자동화 협력
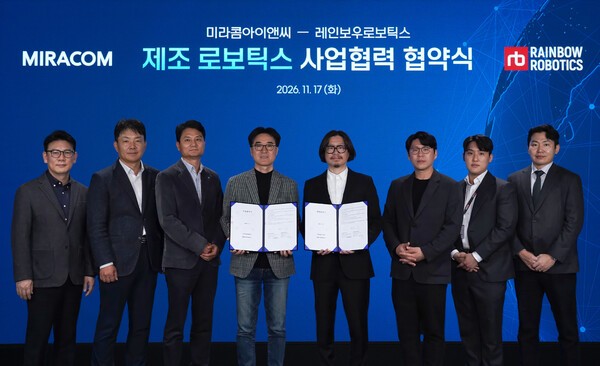
11월 18일 주목할 만한 소식은 미라콤아이앤씨와의 산업 자동화 협력입니다.
양사는 로봇 하드웨어와 제조실행시스템(MES) 소프트웨어를 연결하는 협력 체계를 구축했습니다.
미라콤이 관리해 온 430개 이상의 공장 네트워크에 레인보우로보틱스의 로봇 기술을 접목할 수 있다는 점이 핵심입니다.
기존 공장 자동화는 각각의 설비와 소프트웨어를 별도로 연결해야 하는 경우가 많았습니다. 이번 협력은 생산관리 시스템과 로봇을 연계해 조립 및 제조 공정의 자동화를 확대하려는 시도입니다.
우선 계열사 공장에서 2026년 12월까지 테스트를 진행하고 2027년 1분기부터 외부 고객을 대상으로 상용화를 추진하는 일정이 제시됐습니다.
실제 도입 계약과 공급 규모가 확인된다면 휴머노이드뿐 아니라 산업용 로봇 사업에서도 추가적인 매출 성장 기회를 확보할 수 있습니다.
4. 2026년 3분기 실적, 매출 성장과 적자 확대
표. 레인보우로보틱스 2026년 3분기 실적
| 3분기 매출 | 139.1억 원 |
| 매출 증가율 | 30.1% |
| 3분기 영업손실 | 17.7억 원 |
| 1~9월 누적 매출 | 352.9억 원 |
| 누적 매출 증가율 | 67.2% |
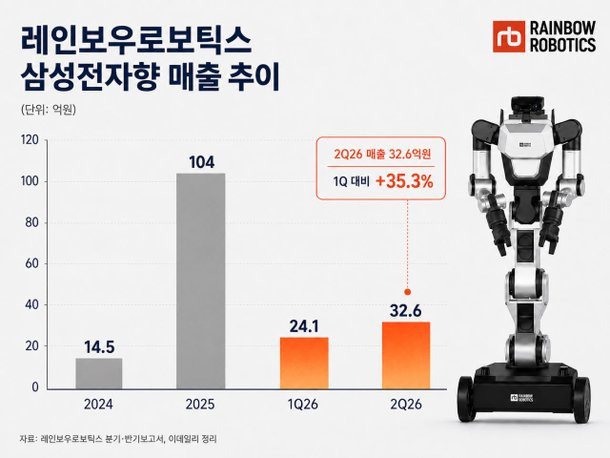
최근 실적에서는 성장과 부담이 동시에 나타났습니다.
3분기 매출은 전년 동기 대비 30.1% 증가했고, 1~9월 누적 매출은 352억 원으로 이미 지난해 연간 매출을 넘어섰습니다.
다만 영업손실은 17억 원으로 전년 동기보다 확대됐습니다. 연구개발 투자와 사업 확장에 따른 비용 부담이 지속되고 있다는 점은 확인해야 합니다.
특히 삼성전자 대상 매출이 누적 매출의 약 33.4%를 차지한다는 점도 중요합니다. 삼성전자와의 거래 확대는 긍정적이지만 특정 고객에 대한 매출 의존도가 높아지는 문제도 함께 살펴봐야 합니다.
5. 레인보우로보틱스 주가 전망과 투자 전략
표. 향후 주가 상승을 결정할 핵심 변수
| 삼성전자 협력 | 공동 개발 및 사업화 |
| RB-Y2 | 2027년 6월 양산 |
| 공장 자동화 | 430개 공장 네트워크 활용 |
| 해외 진출 | 미국 규제 및 인증 |
| 실적 개선 | 매출 성장과 영업적자 축소 |
레인보우로보틱스는 단순한 협동로봇 제조업체에서 AI와 휴머노이드 기술을 결합한 종합 로봇 기업으로 사업 영역을 확대하고 있습니다.
다만 현재는 미래 성장성에 대한 기대가 실적보다 먼저 주가에 반영될 수 있는 단계입니다. 따라서 양산 일정이 지켜지는지, 실제 공급 계약이 발생하는지, 영업손실이 줄어드는지를 확인해야 합니다.
특히 단기 급등 구간에서는 거래대금과 시초가 형성, 조정 이후 지지 여부를 살펴보는 접근이 필요합니다.
6. 결론
레인보우로보틱스 주가 전망에서 가장 중요한 부분은 삼성전자와의 협력이 실제 매출로 연결되는 시점입니다.
2027년 6월 예정된 RB-Y2 양산은 중요한 분기점이며, 미라콤아이앤씨와의 공장 자동화 협력은 산업용 로봇 시장으로 사업을 확대할 수 있는 기회입니다.
여기에 삼성전자의 AI 및 로봇 투자 확대까지 더해지면서 중장기 성장 가능성은 주목할 만합니다.
다만 아직 영업적자가 지속되고 있고 휴머노이드 양산과 해외 진출에도 해결해야 할 과제가 남아 있습니다. 결국 향후 주가의 지속적인 상승을 위해서는 기술력이나 기대감보다 실제 수주와 반복 매출, 수익성 개선이 확인돼야 합니다.
#레인보우로보틱스 #레인보우로보틱스주가 #레인보우로보틱스주가전망 #삼성전자관련주 #삼성전자 #로봇관련주 #휴머노이드관련주 #휴머노이드로봇 #RB-Y2 #RB-Y1 #산업용로봇 #AI로봇 #피지컬AI #로봇대장주 #삼성로봇 #공장자동화 #미라콤아이앤씨 #협동로봇 #로봇산업 #코스닥전망


