아시아나IDT 주가 전망에서 가장 중요한 투자 포인트는 대한항공과 아시아나항공의 통합에 따른 항공 IT 시스템 재편입니다. 항공업계의 대형 구조 변화가 진행되면서 관련 시스템 구축과 운영을 담당하는 IT 기업에도 새로운 사업 기회가 생길 수 있기 때문입니다.
아시아나IDT(267850)는 항공, 공항, 물류, 금융 분야의 IT 시스템을 구축하고 운영하는 기업입니다. 특히 항공 산업에 특화된 기술과 고객사를 확보하고 있어 항공업계의 변화에 민감하게 반응하는 종목입니다.
항공 IT 전문 기업 아시아나IDT

아시아나IDT의 핵심 경쟁력은 항공 운항과 공항 운영에 필요한 IT 서비스를 제공한다는 점입니다.
예약과 발권, 여객 수속, 운항 관리, 물류 시스템 등 항공사가 정상적으로 운영되기 위해서는 다양한 정보기술이 필요합니다. 아시아나IDT는 이러한 시스템의 설계부터 개발, 유지보수까지 담당하고 있습니다.
또한 티머니, 인천국제공항공사 등과 사업 관계를 맺고 있어 항공업계 이외의 매출 기반도 확보하고 있습니다. 최근에는 AI와 빅데이터, 클라우드 기술을 접목한 디지털 전환 사업으로 영역을 넓히고 있습니다.
대한항공과 아시아나항공 통합 수혜 기대
이번 아시아나IDT 주가 전망에서 가장 주목할 재료는 항공사 통합입니다.
대한항공과 아시아나항공의 통합은 단순한 기업 결합을 넘어 항공 운영 시스템 전반의 변화를 의미합니다.
예약과 발권 체계, 고객관리, 운항 정보, 정비 시스템 등 여러 분야에서 통합 작업이 필요합니다. 이 과정에서 항공 IT 전문성을 보유한 기업의 역할이 중요해질 수 있습니다.
특히 기존 아시아나항공 중심의 시스템 운영 경험을 보유하고 있다는 점은 사업 경쟁력으로 평가할 수 있습니다.
다만 통합 과정에서 관련 업무가 한진그룹 계열 IT 기업으로 재편될 가능성도 고려해야 합니다. 통합 자체가 무조건적인 매출 증가를 의미하지는 않으며, 실제 신규 계약과 수주 확보가 중요합니다.
2026년 3분기 실적과 수주잔고
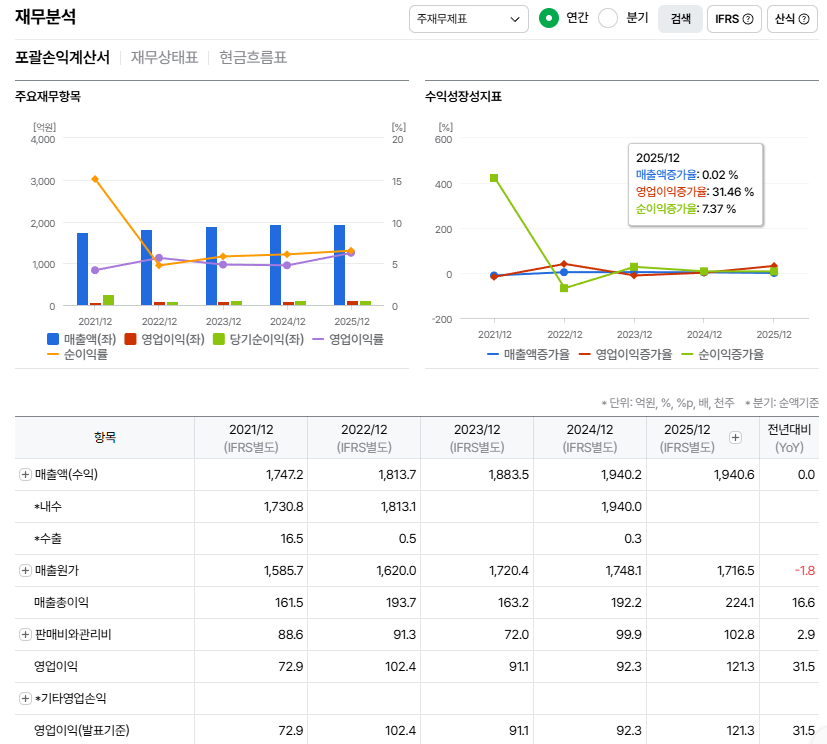
아시아나IDT의 최근 실적을 살펴보면 외형과 수익성 모두 점검이 필요한 상황입니다.
| 매출액 | 1,325억원 |
| 영업이익 | 58억원 |
| 당기순이익 | 97억원 |
| 수주잔고 | 887억원 |
3분기 누적 매출은 전년 동기 대비 약 12% 감소했고, 영업이익도 약 37.7% 줄었습니다. 당기순이익은 증가했지만 본업의 수익성이 개선됐다고 판단하기는 어렵습니다.
반면 9월 말 기준 수주잔고가 887억원이라는 점은 긍정적입니다. 운영유지보수와 컨설팅·시스템 구축 사업을 통해 향후 매출로 연결될 수 있는 물량을 확보하고 있습니다.
앞으로 신규 수주가 늘어나고 영업이익률이 회복된다면 기업가치 재평가 가능성도 열려 있습니다.
아시아나IDT 주가 전망과 투자 전략
아시아나IDT는 항공사 통합이라는 뚜렷한 상승 모멘텀을 보유하고 있습니다. 여기에 공항 IT, 물류 자동화, AI 기반 시스템 구축 사업까지 성장한다면 기존 사업의 한계를 넘어설 가능성이 있습니다.
다만 주의할 부분도 있습니다. 항공사 통합 기대감이 주가에 먼저 반영될 경우 실제 실적이 뒷받침되지 않는 구간에서는 변동성이 커질 수 있습니다.
따라서 단기적으로는 거래량과 이전 급등 구간의 매물 소화 여부를 확인하는 것이 중요합니다. 중장기적으로는 신규 수주 공시와 영업이익 회복을 핵심 지표로 살펴볼 필요가 있습니다.
결론
아시아나IDT 주가 전망은 대한항공과 아시아나항공의 통합, 항공 IT 시스템 재편, 신규 사업 확대라는 세 가지 요소를 중심으로 판단해야 합니다.
항공업계의 구조 변화는 관련 IT 기업에 새로운 기회를 제공할 수 있습니다. 특히 전문적인 항공 시스템 운영 경험과 기존 고객 기반은 경쟁력으로 작용할 수 있습니다.
다만 2026년 3분기 누적 영업이익이 감소했다는 점은 부담입니다. 앞으로 통합 관련 사업이 실제 수주로 이어지는지, 수익성이 회복되는지를 확인해야 합니다.
결국 아시아나IDT는 단순한 항공 테마주보다는 항공 산업의 디지털 전환과 시스템 통합 과정에서 성장 가능성을 찾을 수 있는 기업입니다. 기대감에 추격 매수하기보다는 실적과 수주 변화를 확인하면서 접근하는 전략이 유효해 보입니다.
#아시아나IDT #아시아나IDT주가 #아시아나IDT주가전망 #아시아나IDT전망 #267850 #대한항공 #아시아나항공 #항공IT #항공관련주 #IT관련주 #시스템통합 #SI관련주 #공항관련주 #AI관련주 #클라우드관련주 #물류자동화 #항공사통합 #코스피 #주식전망 #국내주식


